
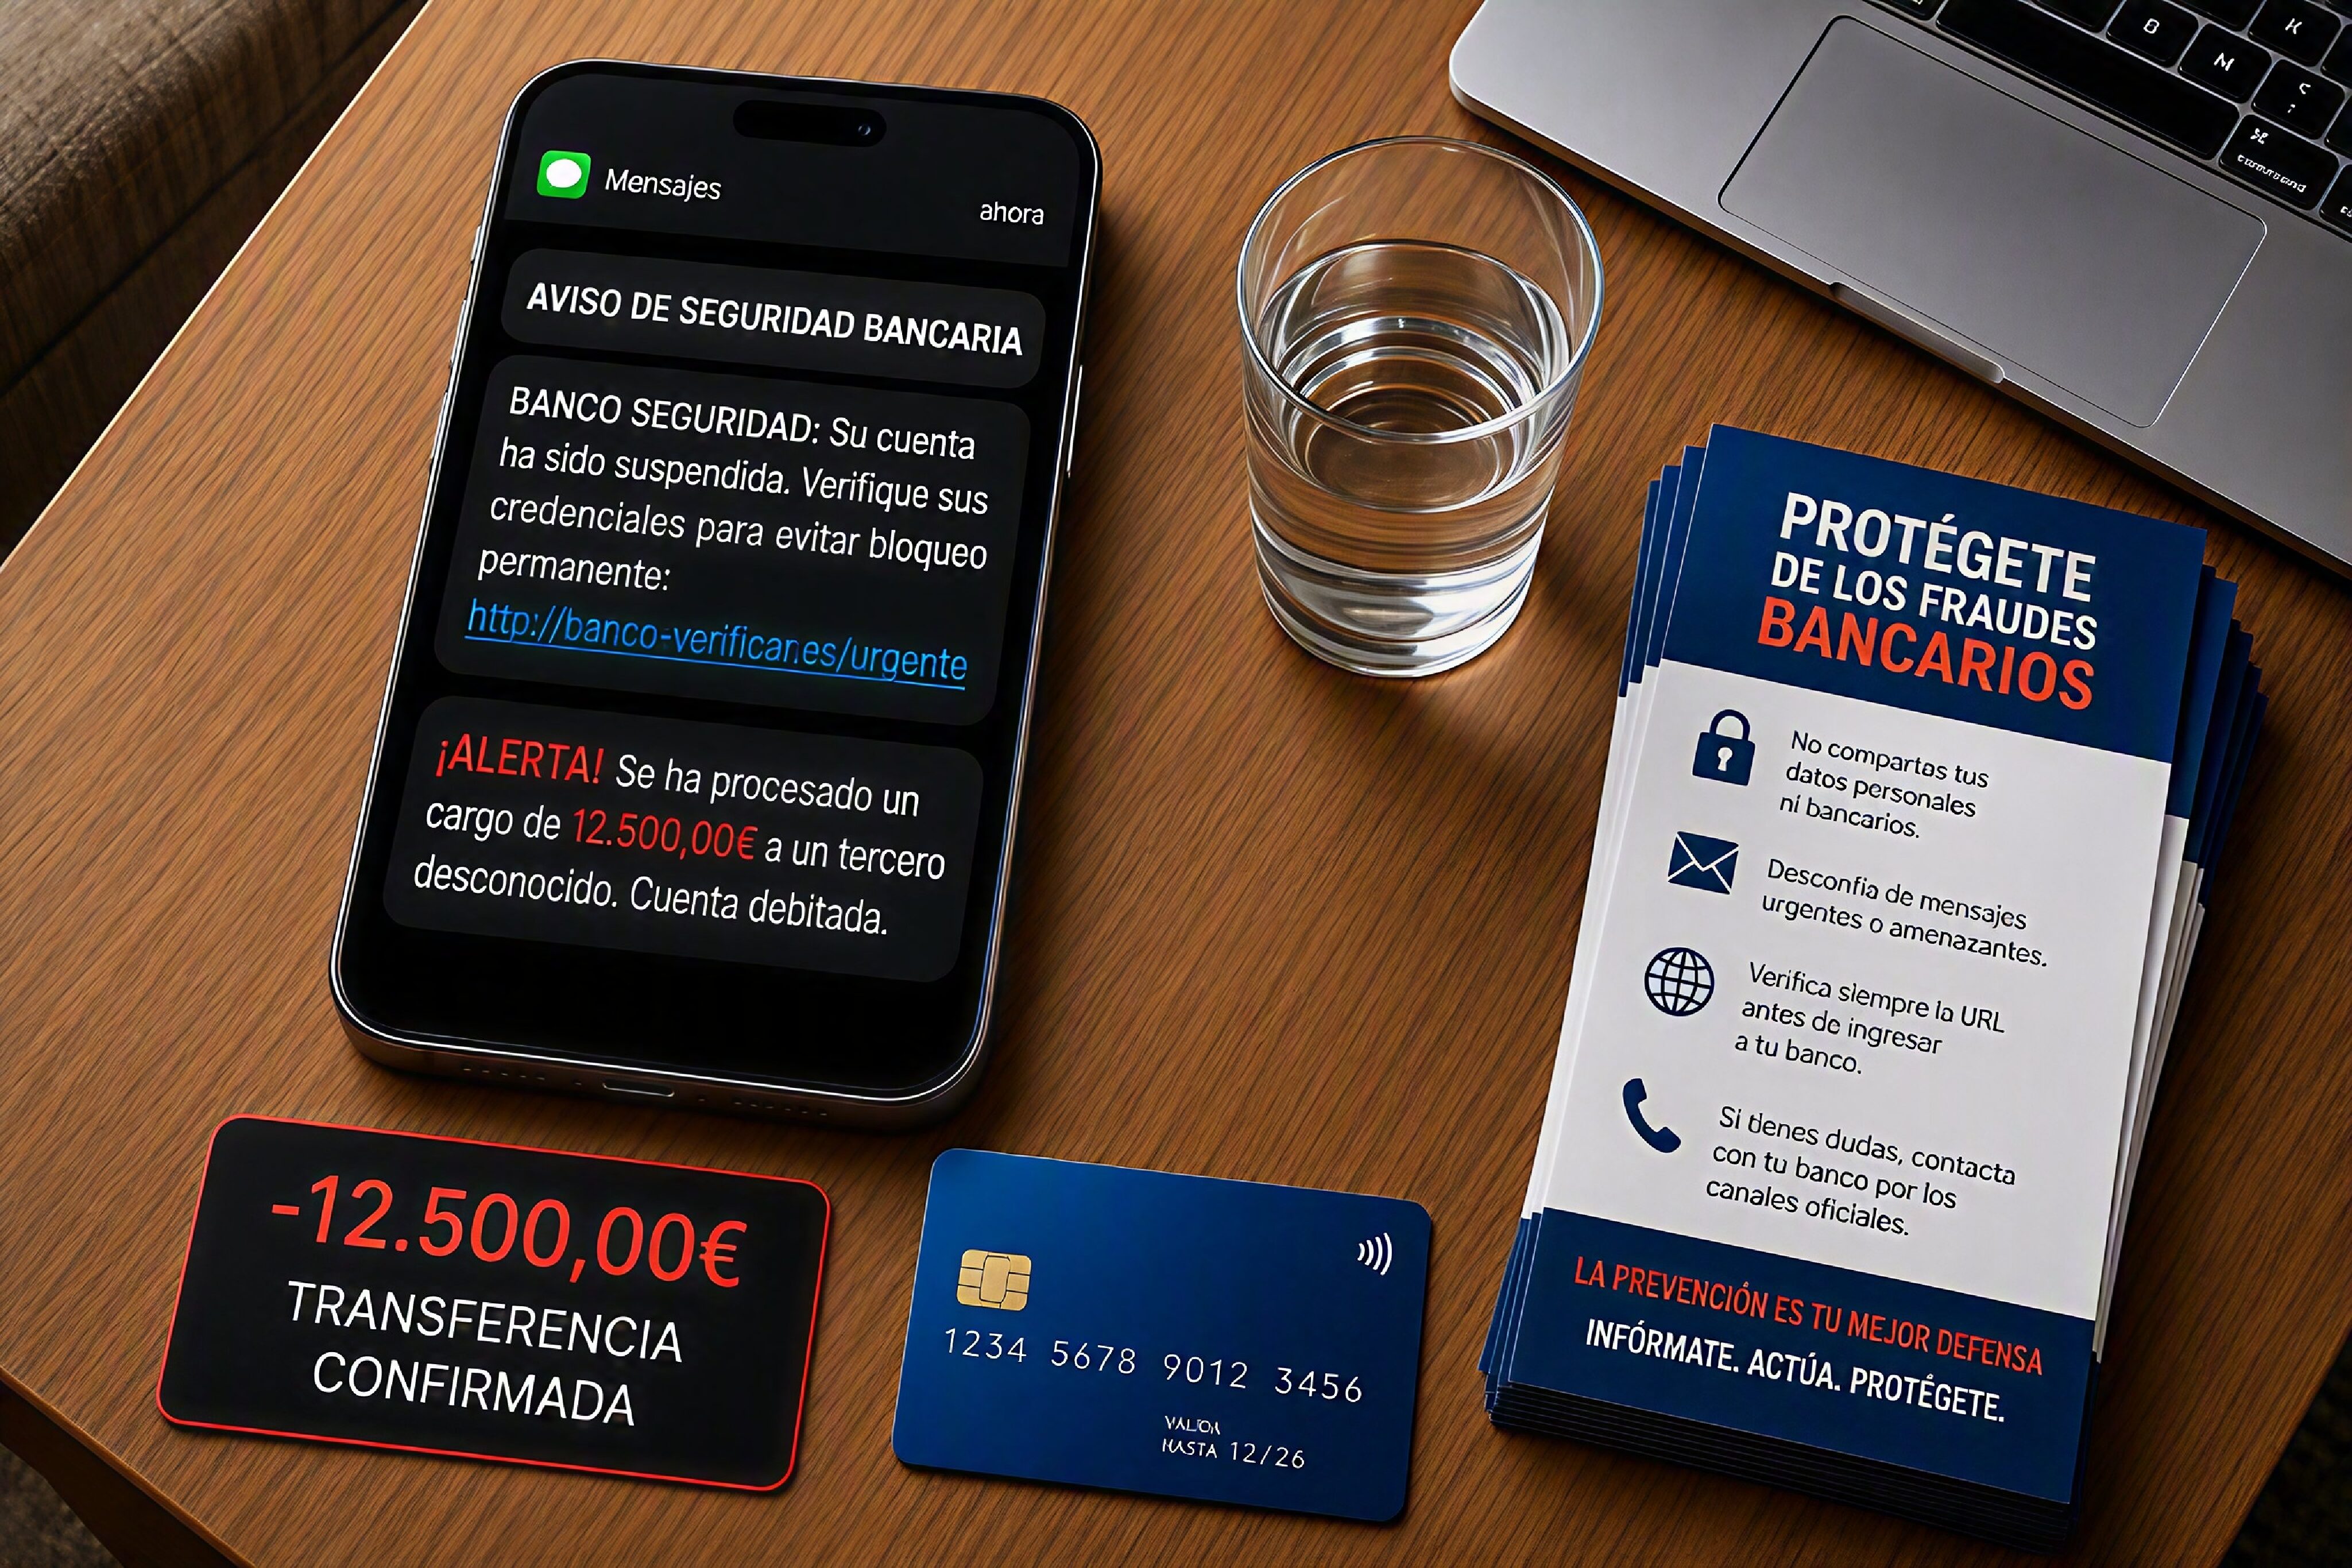
¿Te han vaciado la cuenta mediante un SMS falso (Smishing )? Así puedes reclamar
Recibir un SMS aparentemente de tu banco alertando de un cargo sospechoso o del bloqueo inminente de tu cuenta es una situación que desde nuestro Blog de 4 de enero de 2024, los ciberdelincuentes han ido poniendo de moda como herramienta para la mayoría de sus estafas.
El mensaje aparece en tu móvil dentro del mismo hilo de notificaciones reales de tu entidad. Haces clic en el enlace, accedes a una web idéntica a la de tu banco, introduces tus claves para solucionar el problema y, horas después, te enfrentas a la cruda realidad: te han vaciado la cuenta.
Ante esta situación de angustia e impotencia, la respuesta inicial de los bancos suele ser siempre la misma: “Usted facilitó las claves de acceso voluntariamente, por lo que el banco no puede hacerse cargo de los fondos perdidos”.
Sin embargo, la pregunta de cualquier afectado es clara: ¿es realmente culpa mía o ha fallado el sistema de seguridad del banco?
El primer responsable penal es, evidentemente, el ciberdelincuente. Pero dado que estas redes criminales suelen ser prácticamente ilocalizables, la Ley abre una vía protectora muy clara para el consumidor: reclamar la devolución íntegra del dinero a la propia entidad bancaria.
¿Quién responde si me han robado dinero de la cuenta bancaria?
Si te han robado dinero de la cuenta mediante un mensaje falso, una llamada fraudulenta o una página que imitaba a la de tu banco, puedes tener derecho a reclamar al banco.
La responsabilidad de custodiar tu dinero y garantizar un entorno digital seguro recae sobre la entidad financiera. El cliente también debe actuar con prudencia, pero el banco tiene la obligación de disponer de medidas de seguridad capaces de detectar y evitar operaciones sospechosas.
Así lo establece la Ley de Servicios de Pago, recogida en el Real Decreto-ley 19/2018, de 23 de noviembre. Como regla general, cuando se ejecuta una operación de pago que el cliente no ha autorizado, el banco debe devolver el importe de esa operación.
Para negarse a devolver el dinero, el banco deberá acreditar que la operación fue correctamente autorizada o que el cliente actuó con negligencia grave.
Por tanto, no basta con que la entidad afirme que la operación se realizó utilizando las claves correctas. Tampoco debería ser suficiente con indicar que el cliente pulsó un enlace o introdujo determinados datos.
Cuando la víctima ha sufrido una estafa por SMS especialmente preparada, en la que los delincuentes han suplantado de forma convincente la identidad del banco, no puede concluirse automáticamente que exista negligencia grave.
Por eso, si el banco no te devuelve el dinero, es importante analizar cómo se produjo el engaño, qué medidas de seguridad se utilizaron y si la entidad detectó o debió detectar las operaciones sospechosas.
¿Cuándo puedo recuperar el dinero de una estafa por SMS?
Tu caso puede tener mayores posibilidades de éxito si el engaño estaba especialmente preparado para parecer una comunicación real del banco.
Estas son algunas de las situaciones más habituales en las que una persona recibe un SMS falso del banco y termina descubriendo que le han vaciado la cuenta:
- El mensaje apareció junto a los SMS reales del banco.
El mensaje fraudulento llegó al mismo hilo en el que aparecían códigos de seguridad, avisos de ingresos, notificaciones de movimientos y otras comunicaciones legítimas de la entidad. Esta técnica suele denominarse SMS spoofing. - El enlace llevaba a una página idéntica a la del banco.
La víctima accedió a una página que reproducía el logotipo, los colores, la estructura y la apariencia de la web oficial. Introdujo sus claves convencida de que estaba entrando en su banca digital para proteger la cuenta. - Recibiste una llamada que parecía proceder del banco.
Después del mensaje, una persona contactó contigo fingiendo ser un empleado de la entidad. En algunos casos, el número que aparece en la pantalla puede parecer el número oficial del banco. - El banco permitió transferencias extrañas sin bloquearlas.
Después de la estafa por SMS, se realizaron transferencias inusuales, repetidas, por importes elevados o dirigidas a cuentas hasta entonces desconocidas. A pesar de ello, las alarmas de seguridad de la entidad no detuvieron las operaciones. - No se utilizó una autenticación suficientemente clara.
El dinero salió de la cuenta sin que la víctima comprendiera que estaba autorizando una transferencia, una compra o la vinculación de un nuevo dispositivo. - Las operaciones eran completamente distintas a las habituales.
Los movimientos no coincidían con la forma normal de utilizar la cuenta, pero el banco no realizó ninguna comprobación adicional antes de permitir la salida del dinero.
Cuanto más sofisticado y convincente sea el engaño, más difícil será mantener que la víctima actuó con negligencia grave.
Por este motivo, si te han estafado por SMS, no debes aceptar inmediatamente que todo fue culpa tuya. Antes de dar el dinero por perdido, conviene estudiar cómo recibiste el mensaje, qué información aparecía en él, qué operaciones se realizaron y qué medidas adoptó el banco para impedirlas.
El Tribunal Supremo lo confirma: la culpa no es automáticamente del cliente
La reciente Sentencia del Tribunal Supremo (STS 571/2025) sentó un precedente clave para la defensa de los derechos de los consumidores frente a las estafas digitales. El Alto Tribunal determinó que la responsabilidad del banco es «cuasi-objetiva». Es decir, como proveedores del servicio tecnológico, son ellos quienes deben implementar las medidas para evitar que los estafadores se cuelen en sus canales de comunicación.
Otras resoluciones recientes de diversas Audiencias Provinciales reiteran lo mismo: El hecho de pulsar un enlace fraudulento o facilitar datos tras una suplantación convincente no permite apreciar automáticamente negligencia grave. Esta deberá demostrarse atendiendo a las circunstancias concretas del fraude y a la conducta completa del usuario.
Los cuatro pasos clave para recuperar tu dinero
Para presentar una reclamación exitosa frente a tu banco, es fundamental no cometer errores en los primeros momentos:
- Bloqueo inmediato: Llama a tu entidad para bloquear tarjetas, cuentas y credenciales de acceso a tu banca digital.
- Recopilación de pruebas: Haz capturas de pantalla de los SMS recibidos (donde se vea que entran en el hilo del banco), del registro de llamadas y de los movimientos bancarios antes de que desaparezcan o resetees el teléfono.
- Denuncia policial: Presenta una denuncia formal ante la Policía Nacional o Guardia Civil aportando toda la documentación y justificantes de los cargos.
- Reclamación extrajudicial: Se debe presentar un escrito formal y fundamentado en Derecho ante el Servicio de Atención al Cliente (SAC) del banco.
¿El banco se niega a devolverte los ahorros que te han robado?
La respuesta por defecto de las entidades bancarias ante la reclamación de un particular suele ser una carta tipo denegando la devolución. No te conformes ni des el dinero por perdido. Es su estrategia para que desistas.
En nuestro despacho analizamos la viabilidad jurídica de tu caso al detalle:
- Revisamos el atestado policial y las capturas del fraude.
- Analizamos el nivel de sofisticación del engaño y las brechas de seguridad del banco.
- Redactamos la reclamación legal previa ante el Servicio de Atención al Cliente.
- Exigimos tu dinero en los Tribunales si el banco se niega a cumplir con la Ley.
Contacta con nosotros para asesoramiento y tramitación.
T: 622 506 507 / 976 236 573
E: estheribaneztormez@abogadogranvia.es
WEB: www.abogadogranvia.es